Contratar un seguro es una decisión que la mayoría de personas prefiere no tomar a la ligera: implica confianza, comparación y, a menudo, cierta desconfianza previa hacia el sector asegurador en general. El marketing digital para correduría de seguros necesita construir precisamente esa confianza que compensa el escepticismo habitual, diferenciándose de las grandes aseguradoras mediante la cercanía y el asesoramiento independiente que una correduría puede ofrecer frente a la venta directa de una única compañía.
SEO: captar tanto la búsqueda de comparación como la local
Las búsquedas relacionadas con seguros combinan intención de comparación («mejor seguro de coche», «comparar seguros de hogar») con intención local («correduría de seguros en [ciudad]»). El SEO orientado a ambos tipos de búsqueda, con contenido que explique de forma clara y sin jerga técnica excesiva las diferencias entre tipos de pólizas, coberturas y coste, genera confianza y posicionamiento simultáneamente, algo que la mayoría de aseguradoras grandes no consiguen con su contenido genérico y poco cercano.
Contenido educativo: desmitificar un sector percibido como opaco
El sector asegurador arrastra una percepción de opacidad en muchos consumidores, que sienten que las condiciones y exclusiones de las pólizas son difíciles de entender. Contenido que explica con claridad qué cubre realmente un seguro, qué preguntas hacer antes de contratar, o casos prácticos de cómo ha funcionado un seguro ante un siniestro real, posiciona a la correduría como un asesor de confianza en lugar de un simple vendedor de pólizas. Este enfoque educativo es especialmente efectivo para diferenciarse de la comunicación puramente comercial de las grandes aseguradoras del mercado.
El cliente entra.
El negocio
sigue.
Clientes, presupuestos, facturación, tesorería y gestión empresarial conectados en un único entorno.

El valor de ser independiente: comunícalo con claridad
A diferencia de un agente exclusivo de una única aseguradora, una correduría independiente puede comparar y ofrecer varias opciones según las necesidades reales del cliente. Este valor diferencial —asesoramiento independiente frente a venta dirigida de un único producto— debería ser un mensaje central en toda la comunicación digital de la correduría, ya que muchos consumidores desconocen esta diferencia y asumen erróneamente que todas las opciones de contratación de seguros funcionan de la misma manera limitada.
Publicidad segmentada por tipo de seguro y momento vital
Las campañas de Google Ads orientadas a búsquedas específicas de tipo de seguro (hogar, coche, vida, decesos, comercio) capturan usuarios con intención de contratación mucho más avanzada que campañas genéricas de marca. Además, ciertos momentos vitales generan picos naturales de demanda de seguros específicos: comprar una vivienda nueva, tener un hijo, jubilarse. Segmentar campañas hacia estos momentos vitales concretos, en lugar de un mensaje genérico único, mejora sensiblemente la relevancia y efectividad de la publicidad digital en este sector.
Conseguir el lead
es solo
el principio.
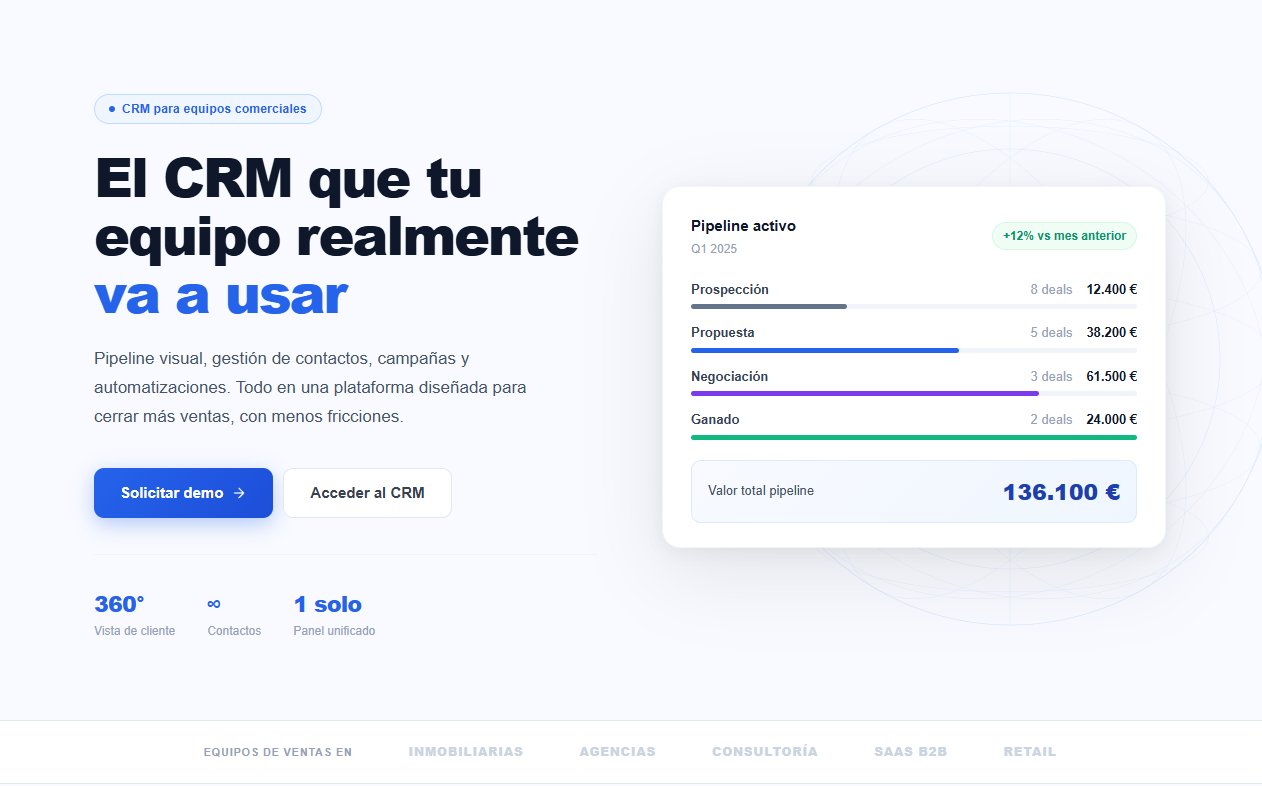
Centraliza contactos, oportunidades y seguimiento comercial para convertir captación en ventas.
Gestión de renovaciones y fidelización de clientes
La correduría de seguros tiene una ventaja estructural frente a muchos otros negocios: una base de clientes con pólizas que se renuevan periódicamente, generando ingresos recurrentes si se gestiona bien esa relación a largo plazo. Un CRM como Aira permite hacer seguimiento de fechas de renovación, detectar oportunidades de venta cruzada (un cliente con seguro de coche que todavía no tiene seguro de hogar contratado con la correduría) y mantener comunicación proactiva que reduce la tasa de fuga de clientes hacia la competencia en el momento de la renovación anual.
Este seguimiento es especialmente importante porque muchos clientes solo comparan opciones activamente en el momento de la renovación; mantener comunicación de valor durante todo el año, no solo en ese momento puntual, refuerza la relación y reduce la probabilidad de que el cliente busque activamente otras opciones al llegar la fecha de renovación de su póliza.
Reseñas y confianza: el activo más valioso del sector
Dado el escepticismo natural hacia el sector asegurador, las reseñas de clientes reales que describen cómo la correduría les ayudó, especialmente en el momento de gestionar un siniestro, son un activo de confianza extremadamente valioso. Solicitar estas reseñas de forma sistemática, con herramientas como Zitio, y mostrarlas de forma destacada en la web y ficha de Google, ayuda a superar la desconfianza inicial que muchos consumidores sienten hacia cualquier negocio relacionado con seguros antes de contratar.
Preguntas frecuentes sobre marketing para correduría de seguros
¿Cómo diferenciarse de las grandes aseguradoras con más presupuesto? Comunicando el valor del asesoramiento independiente y personalizado, y construyendo confianza mediante contenido educativo y reseñas reales de clientes satisfechos.
¿Merece la pena invertir en SEO en un sector tan competido? Sí, especialmente enfocándose en búsquedas locales y de nicho específico, donde la competencia de las grandes aseguradoras nacionales es menor que en términos genéricos de marca.
¿Cómo reducir la fuga de clientes en la renovación anual? Con seguimiento proactivo y comunicación de valor durante todo el año, no solo en el momento de la renovación, reforzando la relación de confianza de forma continuada.
En BlackHold ayudamos a corredurías de seguros a construir confianza digital y fidelizar clientes a largo plazo. Consulta nuestros servicios de marketing para pymes.
Web y proceso de contratación: reducir la fricción digital
Muchas corredurías todavía dependen exclusivamente de una llamada telefónica o visita presencial para iniciar el proceso de contratación, cuando cada vez más consumidores prefieren al menos empezar el proceso de solicitud de presupuesto online antes de hablar con un agente. Un diseño web que permita solicitar presupuestos orientativos o iniciar el proceso de contratación digitalmente, aunque la formalización final requiera intervención humana, reduce la fricción para el segmento de clientes que prefiere este primer contacto digital antes de comprometerse a una llamada o visita presencial con el corredor.
Esta digitalización parcial del proceso no elimina el valor del asesoramiento humano característico de una correduría independiente, sino que lo complementa, capturando a un segmento de clientes que de otra forma podría optar directamente por comparadores online sin ningún asesoramiento personalizado detrás de la contratación final.
Marketing de contenidos según tipo de cliente: particulares vs empresas
Una correduría que atiende tanto a particulares como a empresas necesita estrategias de contenido diferenciadas: los particulares buscan principalmente seguros de hogar, coche, vida y salud, mientras que las empresas necesitan pólizas más complejas como responsabilidad civil, seguros de flota o coberturas específicas del sector de actividad. Separar claramente esta comunicación, con contenido y campañas específicas para cada segmento, evita diluir el mensaje y permite hablar con mayor precisión de las necesidades reales de cada tipo de cliente potencial.
Medir el retorno real: de la consulta a la póliza contratada
El ciclo de decisión en seguros puede ser relativamente largo, con varias comparaciones antes de la contratación final, lo que hace especialmente importante medir el proceso completo desde la primera consulta hasta la póliza efectivamente firmada, no solo el volumen de solicitudes de presupuesto iniciales. Sin este seguimiento completo, es fácil sobrevalorar canales que generan muchas consultas pero pocas contrataciones finales, frente a canales con menor volumen pero mayor tasa de conversión real a póliza contratada y facturación efectiva para la correduría.
Conectar estos datos de conversión con el origen de cada consulta permite, con el tiempo, priorizar la inversión de marketing hacia los canales que realmente generan negocio rentable, en lugar de basar esas decisiones únicamente en el volumen aparente de interés generado sin conocer su calidad real de conversión final a cliente.